(ສພຊ) – ໃນວາລະກອງປະຊຸມສະໄໝສາມັນເທື່ອທີ 2 ຂອງສະພາແຫ່ງຊາດ ຊຸດທີ X ເມື່ອວັນທີ 8 ຕຸລາຜ່ານມາ, ທ່ານ ຈັນທະບູນ ສຸກອາລຸນ ປະທານກຳມາທິການເສດຖະກິດ ແລະ ການເງິນ ຕາງໜ້າຄະນະປະຈໍາສະພາແຫ່ງຊາດ (ຄປຈສພຊ) ມີຄໍາເຫັນຕໍ່ບົດລາຍງານຂອງອົງການກວດສອບແຫ່ງລັດ ແລະ ອົງການກວດກາແຫ່ງລັດ ເຊິ່ງຈະຕ້ອງເອົາໃຈໃສ່ ແລະ ສະເໜີບາງມາດຕະການເພີ່ມຕື່ມດັ່ງນີ້: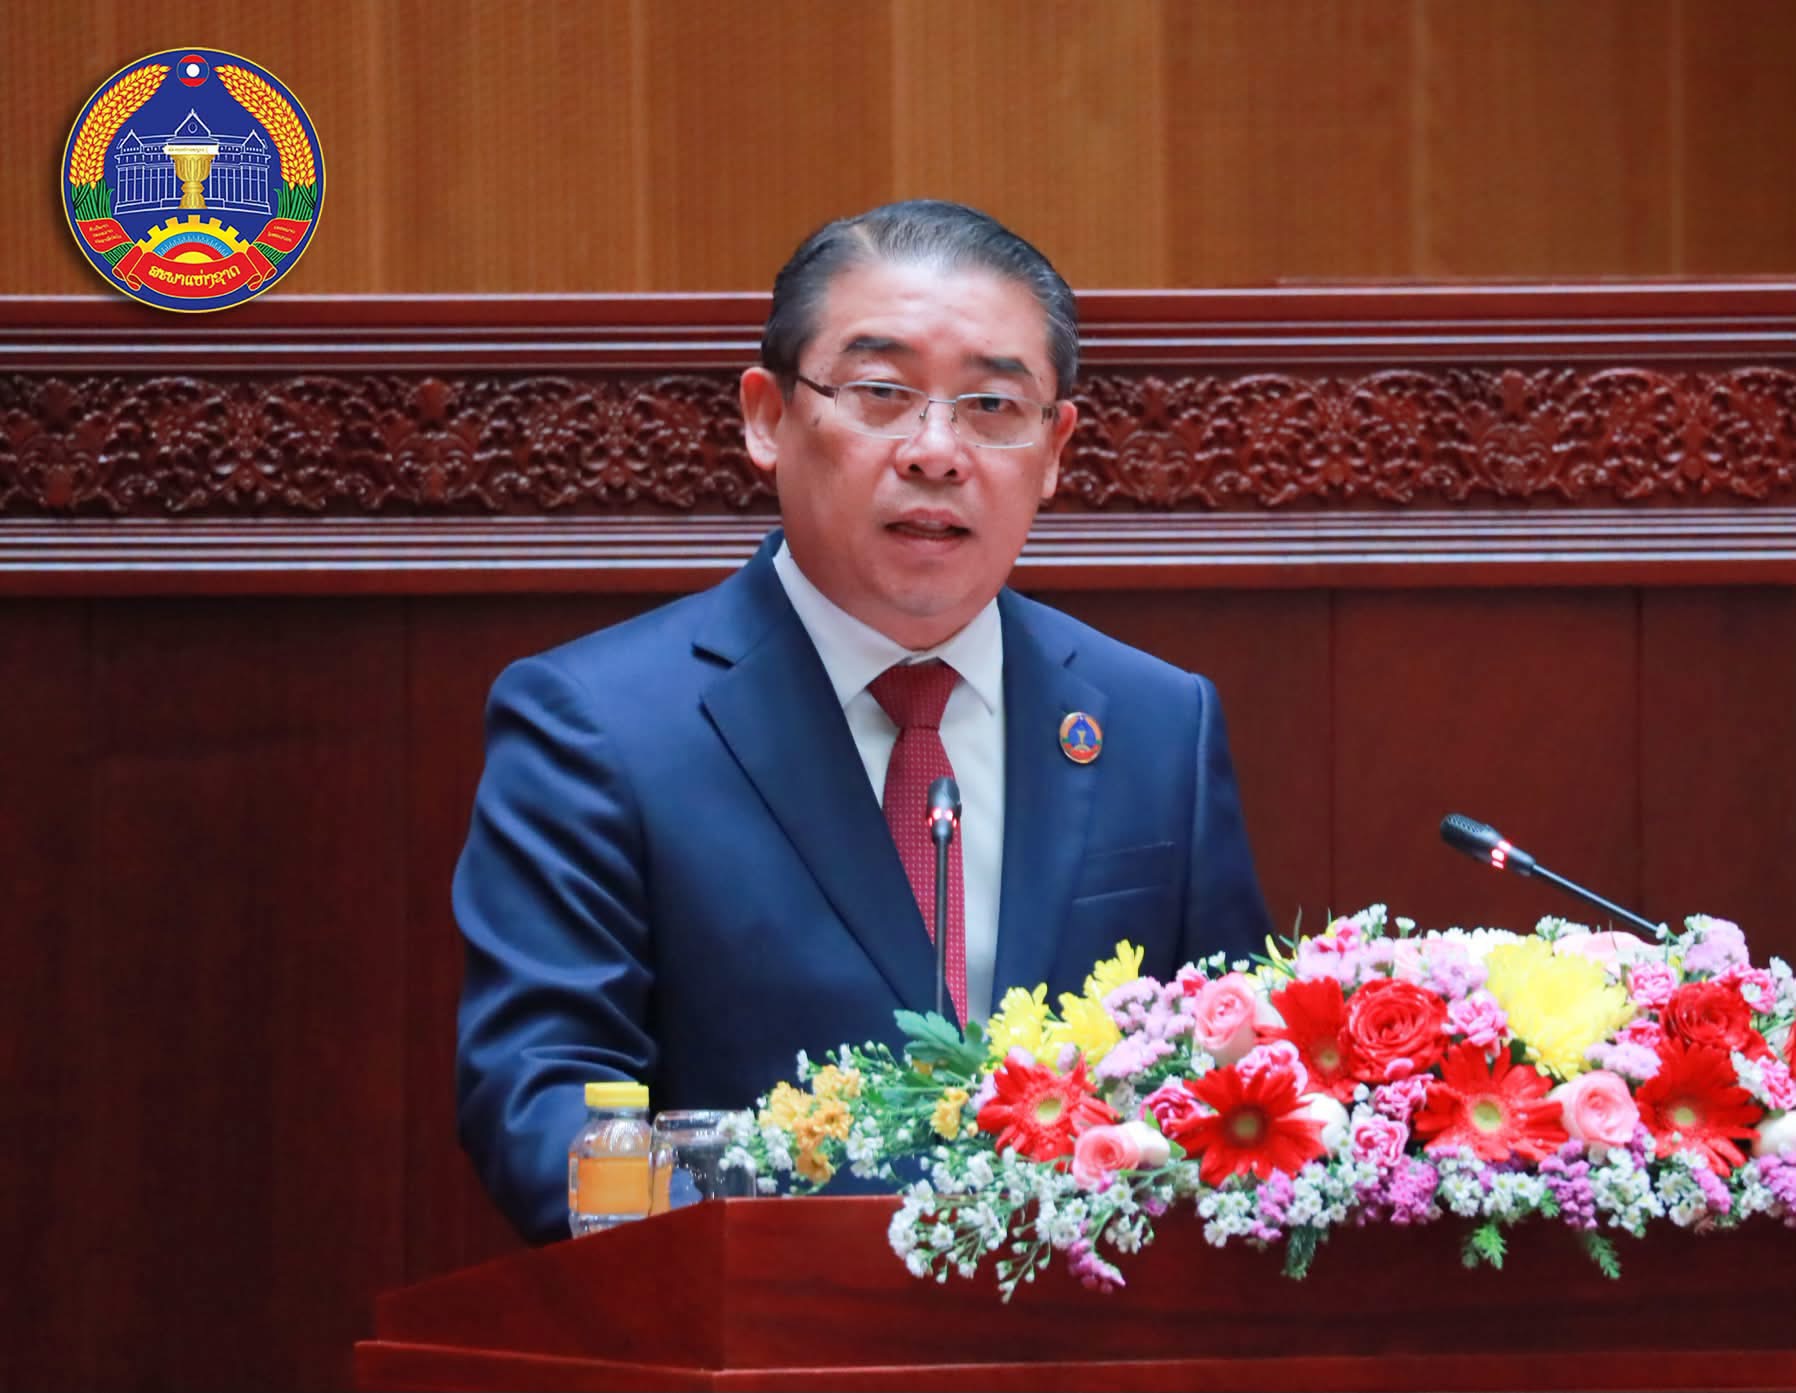
ຕໍ່ອົງການກວດສອບແຫ່ງລັດ
1) ຈັດຕັ້ງຜັນຂະຫຍາຍບາງມາດຕາຂອງກົດໝາຍວ່າດ້ວຍການກວດສອບແຫ່ງລັດ ໂດຍສະເພາະມາດຕາ 14 ຂໍ້ 3, ມາດຕາ 17 ກ່ຽວກັບການກວດສອບຜົນຂອງການຈັດຕັ້ງປະຕິບັດ ໂດຍສະເພາະຕິດພັນກັບການນໍາໃຊ້ງົບປະມານ ແລະ ຊັບພະຍາກອນ; 2) ສຸມໃສ່ກວດສອບການເກັບລາຍຮັບ ແລະ ການນໍາໃຊ້ງົບປະມານ ຂອງຫົວໜ່ວຍງົບປະມານໃຫ້ຫຼາຍຂຶ້ນຕື່ມ; 3) ສົມທົບກັບບັນດາຫົວໜ່ວຍງົບປະມານທີ່ຍັງບໍ່ທັນສາມາດແກ້ໄຂຜົນການກວດສອບສໍາເລັດ ເພື່ອຈໍາແນກໃຫ້ເຫັນວ່າອັນໃດທີ່ຈະບໍ່ສາມາດເກັບກູ້ໄດ້ຄືນ ຫຼື ບໍ່ສາມາດແກ້ໄຂໄດ້ພາຍໃຕ້ນິຕິກຳທີ່ມີຢູ່ ແມ່ນໃຫ້ສະເໜີຕໍ່ອົງການທີ່ມີສິດອໍານາດພິຈາລະນາແກ້ໄຂ; 4) ມີມາດຕະການທີ່ເດັດຂາດ ແລະ ກຳນົດເວລາທີ່ແນ່ນອນ ໃນການເກັບກູ້ຄືນເງິນ, ວັດຖຸອຸປະກອນ, ຊັບສິນຂອງລັດ ທີ່ຕົກເຮ່ຍເສຍຫາຍຕາມຜົນຂອງການກວດສອບທີ່ພົບເຫັນຜ່ານມາ ໃຫ້ສໍາເລັດໂດຍໄວ ແລະ ສອດຄ່ອງຕາມກົດໝາຍ ແລະ ລະບຽບການທີ່ກ່ຽວຂ້ອງ; 5) ພາຍຫຼັງມີຜົນການກວດສອບເຫັນວ່າອັນໃດຕິດພັນກັບຄວາມຮັບຜິດຊອບຕໍ່ໜ້າທີ່ການເມືອງ, ການລະເມີດກົດໝາຍ ຫຼື ລະບຽບການ ຂອງອົງການຈັດຕັ້ງ ແລະ ພະນັກງານ ຫຼື ເຈົ້າໜ້າທີ່ລັດ ແມ່ນຕ້ອງໄດ້ປະສານ ຫຼື ແຈ້ງເປັນທາງການໃຫ້ອົງການກວດກາແຫ່ງລັດ ສືບຕໍ່ດໍາເນີນຕາມກົດໝາຍ ແລະ ປະຕິບັດລະບຽບວິໄນຕາມກົດລະບຽບຂອງພັກ ໃຫ້ທັນການ. ຕໍ່ທິດທາງແຜນການປະຈຳປີ 2027: 1) ຕ້ອງແກ້ໄຂ 3 ສາເຫດຕົ້ນຕໍທີ່ເຮັດໃຫ້ມີການລະເມີດກົດໝາຍ, ການປ່ອຍປະລະເລີຍຕໍ່ໜ້າທີ່ ລວມທັງວິໄນແຜນການ-ການເງິນຂອງພະນັກງານ ແລະ ເຈົ້າໜ້າທີ່ລັດ ໂດຍສຸມໃສ່ (1) ໃຫ້ຄວາມຮູ້ທາງດ້ານກົດໝາຍ ແລະ ລະບຽບການທີ່ກ່ຽວຂ້ອງ; (2) ເປັນເຈົ້າການຕິດຕາມຊຸກຍູ້ແກ້ໄຂຜົນການກວດສອບດ້ວຍຄວາມຮັບຜິດຊອບສູງ ແລະ ຖືກຕ້ອງຕາມກົດໝາຍຢ່າງເຂັ້ມງວດ; (3) ຍົກສູງຄວາມຮັບຜິດຊອບ, ຄວາມເປັນເຈົ້າການຂອງຄະນະພັກ-ຄະນະນໍາ ແລະ ຖືເອົາການແກ້ໄຂຜົນການກວດສອບຂອງແຕ່ລະພາກສ່ວນ ເປັນມາດຕະຖານເງື່ອນໄຂໃນການຕີລາຄາປະເມີນຜົນງານ ແລະ ຜົນສໍາເລັດ; ພ້ອມນັ້ນ, ຕ້ອງປະຕິບັດມາດຕະການທາງວິໄນ, ທາງແພ່ງ, ທາງອາຍາ ໃຫ້ເດັດຂາດ ແລະ ເຂັ້ມງວດ. 2) ເຂັ້ມງວດການຈັດຕັ້ງປະຕິບັດກົດໝາຍ ເຂົ້າໃນວຽກງານການກວດສອບ, ຫຼີກລ່ຽງການຜ່ອນຜັນໂຍະຍານ. 3) ຜັນຂະຫຍາຍບາງມາດຕາຂອງກົດໝາຍວ່າດ້ວຍການກວດສອບແຫ່ງລັດ ເປັນນິຕິກຳໃຕ້ກົດໝາຍໃຫ້ຄົບຖ້ວນ ແລະ ມີເນື້ອໃນຮັດກຸມ ເພື່ອເປັນບ່ອນອີງໃຫ້ແກ້ການແກ້ໄຂວຽກງານກວດສອບແຫ່ງລັດ. 4) ຮີບຮ້ອນປະສານສົມທົບກັບເປົ້າໝາຍການກວດສອບ ແລະ ກະຊວງການເງິນ ເກັບກູ້ຄືນເງິນ, ວັດຖຸອຸປະກອນ, ຊັບສິນຂອງລັດ ຕາມຜົນຂອງການກວດສອບທີ່ພົບເຫັນໃນປີ 2025 ໃຫ້ສໍາເລັດທັນຕາມກຳນົດເວລາ ແລ້ວລາຍງານໃຫ້ ຄປຈສພຊ ຮັບຊາບ. 5) ສະຫຼຸບສັງລວມລາຍງານຄວາມຄືບໜ້າການຕິດຕາມຊຸກຍູ້ການແກ້ໄຂຜົນຂອງການກວດສອບ ໃຫ້ ຄປຈສພຊ ຮັບຊາບທຸກໆ 6 ເດືອນ. 6) ກວດສອບໂຄງການເຊົ່າ-ສໍາປະທານທີ່ດິນ, ການນຳໃຊ້ງົບປະມານເຂົ້າໃນການລົງທຶນຂອງລັດ ໃຫ້ສົມຄູ່ລະຫວ່າງງົບປະມານ ແລະ ຄຸນນະພາບ; ກວດສອບຜົນການຈັດຕັ້ງປະຕິບັດການນໍາໃຊ້ຊັບພະຍາກອນທຳມະຊາດ, ແຮ່ທາດ ລວມທັງບັນດາໂຮງງານອຸດສາຫະກຳ, ກະສິກຳປຸງແຕ່ງ ທີ່ສົ່ງຜົນກະທົບຕໍ່ທຳມະຊາດ, ສິ່ງແວດລ້ອມ ແລະ ສັງຄົມ.
ຕໍ່ອົງການກວດກາແຫ່ງລັດ
1) ສຶກສາອົບຮົມການເມືອງ-ແນວຄິດ ໃຫ້ແກ່ພະນັກງານ-ລັດຖະກອນ; 2) ແກ້ໄຂຜົນການກວດກາຕາມຜົນການກວດສອບ ຂອງບັນດາຂະແໜງການຍັງແກ້ໄຂຊັກຊ້າ, ມີຫຼາຍໂຄງການທີ່ກວດພົບ ແຕ່ຍັງບໍ່ທັນໄດ້ຮັບການແກ້ໄຂຢ່າງຂາດຕົວ ຫຼື ແກ່ຍາວເວລາ, ການເກັບກູ້ເງິນ, ຊັບສິນ ຍັງເກັບໄດ້ໜ້ອຍ; 3) ນໍາໃຊ້ມາດຕະການທີ່ເຂັ້ມງວດຕໍ່ຂະແໜງການທີ່ໄດ້ກະທຳຜິດກົດໝາຍ ແລະ ລະບຽບການ; 4) ປະສານງານລະຫວ່າງອົງການກວດກາແຫ່ງລັດ ກັບ ອົງການກວດສອບແຫ່ງລັດ ແລະ ພາກສ່ວນກ່ຽວຂ້ອງ ໃນການດໍາເນີນຄະດີທີ່ເຫັນວ່າຍັງບໍ່ທັນມີຄວາມເປັນເອກະພາບ ແລະ ເປັນເຈົ້າການຮ່ວມກັນເທົ່າທີ່ຄວນ; 5) ສ້າງແຜນກວດກາໃຫ້ທົ່ວເຖິງທຸກຂະແໜງການ ແລະ ເນັ້ນໜັກໃສ່ຂະແໜງທີ່ມີຄວາມສ່ຽງທີ່ຈະກະທຳຜິດ ແບບມີຈຸດສຸມ ແລະ ແກ້ໄຂເປົ້າໝາຍກວດກາໃຫ້ໄດ້ຢ່າງຂາດຕົວ; 6) ປັບປຸງຂັ້ນຕອນ, ກົນໄກ ແລະ ວິທີການກວດກາ ໃຫ້ສອດຄ່ອງກັບແຕ່ລະຂົງເຂດວຽກງານ ແລະ ທັນກັບສະພາບການ. ຕໍ່ກັບທິດທາງແຜນປີ 2027: 1) ເພີ່ມທະວີການສຶກສາອົບຮົມການເມືອງ-ແນວຄິດ, ຈັນຍາບັນ, ຈັນຍາທຳ ໃຫ້ແກ່ພະນັກງານ-ລັດຖະກອນ, ນັກກວດກາ, ຍົກສູງຄຸນທາດການເມືອງໃຫ້ໜັກແໜ້ນ; 2) ດໍາເນີນການກວດກາເປົ້າໝາຍທີ່ກວດກາບໍ່ທັນສໍາເລັດ ໃຫ້ສໍາເລັດຕາມແຜນການ ໂດຍມີຂອບເວລາຊັດເຈນ; 3) ຄົ້ນຄວ້າສ້າງ ແລະ ປັບປຸງກົດໝາຍ, ນິຕິກຳໃຕ້ກົດໝາຍ ທີ່ຈຳເປັນໃຫ້ແກ່ວຽກງານກວດກາ ໄປຄຽງຄູ່ກັບການໂຄສະນາ, ເຜີຍແຜ່ການແກ້ໄຂຜົນຂອງການກວດກາ; 4) ຄົ້ນຄວ້າປັບປຸງກົນໄກແບບແຜນວິທີເຮັດວຽກໃຫ້ຫັນເປັນທັນສະໄໝ ເຂົ້າໃນວຽກງານກວດກາໃຫ້ຫຼາຍຂຶ້ນ; 5) ສ້າງແຜນການ, ກຳນົດເປົ້າໝາຍ ແລະ ເພີ່ມທະວີການກວດກາ ຕິດພັນກັບການສະກັດກັ້ນ ແລະ ຕ້ານການສໍ້ລາດບັງຫຼວງ ລວມທັງນໍາເອົາຜູ້ກະທຳຜິດມາລົງໂທດ ພ້ອມທັງໃຊ້ແທນຄືນຜົນເສຍຫາຍ; 6) ຄົ້ນຄວ້າກົນໄກ ແລະ ວິທີການ ເພື່ອເກັບກູ້ຄືນຊັບສິນຂອງລັດທີ່ເສຍຫາຍຈາກຜູ້ກະທໍາຜິດ ດ້ວຍຫຼາຍຮູບການ.
ບາງຄໍາເຫັນຂອງ ຄປຈສພຊ ຕໍ່ອົງການກວດສອບ ແລະ ອົງການກວດກາ